要看清林毅夫这次为什么要在2026年9月的这个节点再度发声,得先把大背景摆出来。2025年,中国创下了贸易史上的一个纪录——全年出口总额达3.77万亿美元,贸易顺差首次突破1万亿美元大关,一年内翻了将近一倍。这个数字,按理说足够亮眼了。外界也有声音因此认为,中国出口形势稳固,经济基本面不存在大问题。可数字从来不是单独存在的,它的背后藏着另一套故事。
进入2026年,出口数字表面上依然好看。上半年整体增幅达到17.6%,6月单月增速更跳升至27%,8月顺差进一步扩大至1190.9亿美元,前八个月累计顺差已达8060亿美元,全年有望再度刷新纪录。但仔细拆解就会发现,这一轮出口的”好看”高度集中在两个板块:AI相关计算硬件和新能源汽车。上半年仅电子元器件和计算机硬件一项,贸易额就同比暴涨近57%,总额达5.1万亿元人民币。芯片价格因全球AI基建热潮飙升,AI眼镜、智能翻译设备等新品类快速出海,这些都在短期内填满了贸易账单。一旦AI投资热潮降温、全球算力军备竞赛出现拐点,支撑出口的底座能有多稳,是个真实的问题。
从地理结构上看,出口方向也在悄然分化。对美出口虽然在2026年6月同比增长13.8%,但这在很大程度上是由于2025年受高关税重创后的低基数反弹,并非结构性好转。事实上,美国对中国商品征收的高关税体系并未实质松动。2026年9月中旬前后,中美虽然在多边框架下达成针对约300亿美元商品的有限关税削减安排,贸易休战期也延续到了2027年1月,但核心的科技管制壁垒——先进芯片、AI软件、军民两用技术——一项都没有解除。华盛顿方面在这一轮接触中明确要求北京”增加国内需求、减少出口依赖”,言辞直白,等于把中国内需疲软问题公开摆上了谈判桌。与此同时,对东盟的出口固然高速增长,但背后有中国制造企业大规模向东南亚转移产能、绕道再出口的因素,这条路径面临越来越多来自欧盟和印度的反倾销调查压力,并不如数据看起来那般稳固。
外需这头结构性隐患明显,内需那头的问题更让人头疼,也更难在短期内解决。2026年一季度GDP增速达到5.0%,触及政府设定的”4.5%到5.0%“目标上限,开局尚可。但二季度增速就回落至4.3%,环比仅增长0.9%,国家统计局的数据明摆着——回落速度超过了市场预期。更有说服力的是消费端的具体指标:5月份社会消费品零售总额同比下降0.6%,这是自2022年12月以来首次转负,而且还是在前月就已连续三个月环比下降的基础上再度下滑。从品类上看,耐久消费品几乎全线下挫,日常必需品和生活用品也明显缺乏弹性。这种全面性的低迷,并不是什么季节性的波动,而是在告诉人们,居民的消费意愿出了真实的问题。
消费不振的根子不难找。房地产市场的”负资产效应”在中国地方大面积延续,虽然部分一线和核心二线城市出现了价格企稳的苗头,但广大地方的不动产缩水还没有见底。住房本是中国城镇居民最主要的财富载体,一旦这块资产的预期价值持续走低,家庭储蓄倾向就会本能地收紧。与此同时,年轻劳动力的就业状况还没有从结构性错配中真正走出来,青年失业率在2026年9月仍处于最差水平——这一数据连朝日新闻都在追踪报道,足见其引发的国际关注程度。年轻人是消费弹性最大的群体,他们攒钱而不消费,对零售大盘的影响是乘数级别的。另一个与消费意愿直接挂钩的变量是社会保障的覆盖质量:教育、医疗、养老的自费负担居高不下,决定了即便居民手头有钱,也会优先存起来以防不时之需,而不是拿去消费。
供给侧的画面则形成了鲜明对照。5月份的鉴工业生产同比增长4.5%,而且还在加速。工业机器人产量同比涨幅超30%,集成电路同比涨幅超20%,高技术制造这块确实生机勃勃。但钢铁、水泥、建材相关产业的产量同比持续负增长,整体出现了一个教科书式的”供强需弱”格局——工厂在扩大产出,但国内市场消化不了。这种过剩产能只有往外走,出口压力因此被人为放大,反过来又成为国际贸易摩擦中中国被攻击的靶子。民间投资同比降幅接近7%,国有企业投资同样陷入负增长,说明投资意愿的低迷并非一方面的问题,而是整体市场预期层面的集体退缩。
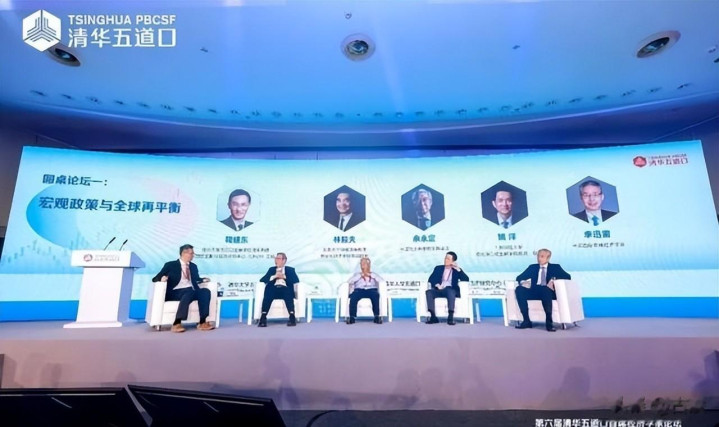
就在这种”外靠不住、内撑不起”的关键时刻,林毅夫选择了在2026年9月19日的清华五道口首席经济学家论坛上正式亮相。这场以”宏观政策与全球再平衡”为主题的论坛,聚集了余永定、姚洋、李迅雷、刘元春、朱民等一批重量级学者,林毅夫依然是最受关注的那一个声音。从现有资料来看,他在论坛上明确提出,当前全球经济正在经历一场”大衰退”,并且警告在”十五五”规划期间,美国AI泡沫一旦破灭,将会引发全球性的经济金融危机。这个判断相当强硬,在当下的经济学界并不多见,折射出他对外部环境的悲观预判。
林毅夫的”老方子”正是在这个外部悲观预判下推导出来的:既然全球需求不可靠,既然消费端短期难以激活,那就用政府主导的有效投资来托底和拉动增长,特别是基础设施和新质生产力领域的公共投资。这套逻辑的核心论点是:中国的储蓄率长期偏高,意味着资金是存在的,只是流通渠道效率太低;中国还处于工业化和城镇化深化阶段,基础设施的边际回报率依然具有足够吸引力;财政加杠杆通过国债撬动公共投资,能够在就业和收入端形成传导,再反哺消费。这与今年7月末政治局会议释放的政策信号高度吻合——那次会议明确提出加快推进电力、水利、通信、算力、物流、地下管网”六张网”建设,其背后的经济逻辑跟林毅夫的框架一脉相承。
当然,“老方子”不等于没有争议。批评者的核心质疑在于:财政加码能解决供给问题,但解不了预期问题。国有企业投资已经在收缩,民间投资萎缩更严重,在这种情绪下,公共资金大规模进入,有可能形成教科书里的”挤出效应”——政府进、民间退,最终没有拉动实质增长,反而拉高了地方债务规模。2008年后”四万亿”留下的产能过剩和地方融资平台问题,今天仍未完全消化,这是绕不过的历史参照系。而且林毅夫的方案在分配端是弱的——他的框架重投资轻分配,对于如何通过结构性改革把增长果实真正导入中低收入家庭,从而提升边际消费倾向,着墨并不多,这是他这套”方子”始终受到左右两侧同时质疑的地方。
从当前2026年9月底的时间节点来综合研判,中国经济面临的困局可以用一句话来归纳:高端制造和AI赛道一枝独秀,传统产业、消费端、投资预期全面承压。林毅夫在论坛上的发声,与其说是在提出新的解决方案,不如说是在为已经启动的政策方向提供学术背书和舆论支撑。“六张网”公共投资的推进、专项债规模的扩大,这些在政策层面已经是进行时,而不是假设。但问题是,钱砸下去之后的效果传导链能不能打通——从工程项目到就业岗位、从就业岗位到可支配收入、从可支配收入到真实消费——每一个环节都需要配套改革来保驾护航,任何一处卡壳,这条链条就会断掉。
林毅夫那句”总有一天中国经济会是美国两倍”,表达的是一种长周期的战略信心,放在历史长河里或许不算奢望。但眼下的处境,更像是在走钢丝:外部贸易的结构性脆弱、内部需求的预期性萎缩、加上全球AI泡沫可能催生的下一轮冲击波,这三股力量叠加在一起,让任何单一”方子”都显得力有未逮。如何在稳增长的同时打通收入分配的堵点、激活民间投资的意愿,而不只是靠公共资金撑场面,才是这道题真正的难解之处。这个问题,2026年剩下的时间里,恐怕只会更加清晰地摆在政策制定者和经济学家面前。
杨方配资提示:文章来自网络,不代表本站观点。