有网友说,上证指数只有百把只股票的时候就上千点了,成立11年之后的2001年,就曾达到过2245点。这都是很早年间的事情,绝大多数股民根本就没有享受过这种上涨红利,谈长期年化这样的宏大叙事没有任何意义。
坦率讲,我对这种言论感到十分吃惊,怎么会没有意义呢?
这起码说明A股仍然没有脱离股票市场的基本规律,重心长期向上,平均每年年化增幅基本能与全球市场接轨,并且按照年化10%的匀速涨幅去推算,大体也能看清未来的合理区间在哪里。对投资者的指导意义可谓非比寻常。
可能有人会强调指数是指数,个股是个股,指数涨再多,个股不涨,不也和自己没太大关系。
然而,殊不知并没有任何人要求你必须买个股才算投资股市,如果对自己的选股没有信心,指数基金的大门其实一直都是敞开的。
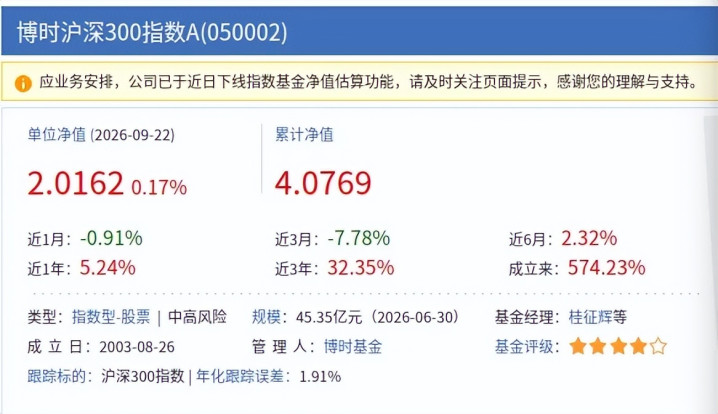
例如,成立于2003年8月份的博时沪深300指数A,是最早的一只模拟沪深300的指数基金,甚至沪深300正式推出市场的时间还早。成立以来累计收益率已达574.23%,折合年化约8.65%,虽然无法实现暴富的夙愿,但绝对可以秒杀同期国内所有大类资产。
注意,这还是以追涨杀跌著称的沪深300,如果切换成红利指数。比如2008年最早成立的红利指数基金,收益效果会更好。
当然,还是有人会说收益好是很久以前的事情,看看近年来的年化才多少,我们已经没办法从起点开始买这些指数了,说这些历史收益率有什么意思呢。
如果非要这样去理解,我实在就不知道该说什么好了。
股市中存在均值回归的规律,若是近年来指数收益欠佳,往往意味着现在恰好处于低位,未来很可能获取还算不错的收益水平;如果近几年收益很好,那么大概率表明指数现在处于高位,未来几年的收益预期很可能会下降。
就拿博时沪深300指数A来说,2007年底至2013年底,基金净值从3.266,下降至2.6226,累计亏损19.7%,长达6年持有期收益可谓惨不忍睹。
但是,2013年底情况明显开始好转,到2020年底,净值从2.6226,上升至4.0311,7年上涨53.71%,折合年化收益约6.33%。
还有2020年底至2023年底这段时间,该基金的净值从4.0311,回落至3.414,足足回撤了15.31%,也相当于白白折腾了三年。可接下来的2024年和2025年,该基金分别上涨了15.67%、20.78%。
事实上,正是因为指数的长期年化收益率并不弱,所以只要你是在市场低迷的时候买入,未来的收益就不会太差。这就是指数长期上涨这一宏大叙事的意义所在。
指数的长期年化收益率是由成分股平均ROE所决定的(约10%左右),如果指数从设立至今,年化收益在10%左右,说明价格是合理的,并未被透支未来。
设立至今的年化一旦明显高于10%,说明市场被严重高估,例如2015年底,沪深300的全收益在年化14%以上;
设立至今年化明显低于10%,则意味着市场被低估,例如2023年底沪深300全收益仅年化7.5%。
其中的道理其实很简单,一看就懂。关键是你要有足够的勇气站在大众的对立面,而且这个对立的时间可能还不断,比如2023年底做多的话,你起码还得熬8-9个月才能见得到曙光。
杨方配资提示:文章来自网络,不代表本站观点。